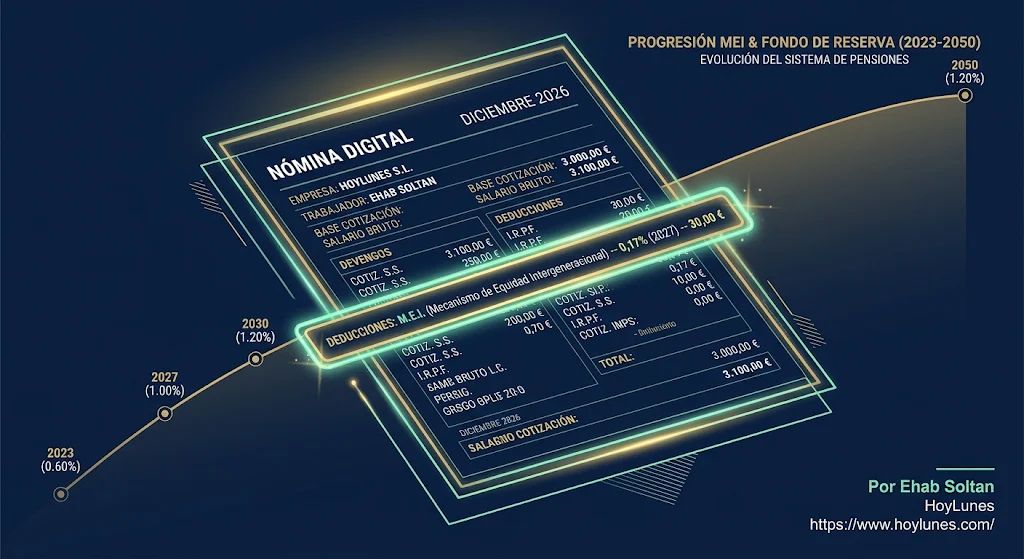
El MEI volverá a aumentar en 2027 y elevará ligeramente la cotización de los trabajadores. Aunque la cifra que aparece en cada nómina es reducida, abre un debate de gran alcance sobre quién debe financiar el futuro sistema de pensiones.
Por Ehab Soltan
HoyLunes — «A partir del 1 de enero de 2027, todos los salarios en España disminuirán». El titular reúne los elementos habituales para captar la atención: una fecha concreta, un impacto directo al bolsillo y la advertencia implícita de un cambio relevante. Sin embargo, la afirmación no es del todo precisa. Los salarios brutos no se reducirán de forma automática por la entrada en una nueva fase del Mecanismo de Equidad Intergeneracional (MEI), sino que lo previsto es un incremento escalonado en la cotización correspondiente.
En 2027, el MEI pasará del 0,90 % al 1 % de la base de cotización por contingencias comunes. De ese total, la empresa asumirá el 0,83 % y el trabajador el 0,17 %, frente al reparto del 0,75 % y 0,15 % fijado para 2026 [BOE]. Aunque la diferencia es real para la nómina, el análisis de esta medida requiere contextualizar su impacto real.
Una pequeña cifra en una historia enorme
Para comprender la magnitud del ajuste en la nómina, basta con calcular el impacto sobre distintas bases de cotización. En una base de 2.000 euros mensuales, la aportación del trabajador pasará de los 3 euros de 2026 (0,15 %) a 3,40 euros en 2027 (0,17 %), lo que supone una variación de 40 céntimos al mes. Con una base de 3.000 euros la diferencia alcanzará los 60 céntimos, y en una de 5.000 euros ascenderá a un euro.
Por tanto, el ajuste no implica una bajada drástica ni la pérdida de cientos de euros en la retribución bruta. Se trata de una cotización adicional moderada que, sin embargo, cobra trascendencia al proyectarse sobre el conjunto del mercado laboral, donde los sistemas públicos se sostienen mediante la suma de millones de aportaciones individuales.
El ajuste del MEI no implica una bajada drástica de cientos de euros en la nómina, sino una aportación moderada que cobra trascendencia al multiplicarse por millones de cotizantes.
El dinero no desaparece: cambia de destino
El MEI no constituye un impuesto directo sobre el salario, sino una cotización finalista que la Seguridad Social destina a preservar el equilibrio intergeneracional y reforzar la sostenibilidad del sistema a largo plazo. Sus fondos se dirigen de forma íntegra al Fondo de Reserva y no computan para el cálculo de las prestaciones futuras [Seguridad Social].
Al tratarse de una aportación orientada a consolidar las reservas del sistema de pensiones, la discusión trasciende la simple merma mensual de la nómina y plantea cómo distribuimos el esfuerzo financiero actual para amortiguar la presión sobre las prestaciones del futuro.
2027 no es una sorpresa
El incremento fijado para 2027 no responde a un ajuste imprevisto. El MEI comenzó a aplicarse en 2023 con un calendario legal programado hasta el año 2050. La cotización global evolucionó del 0,60 % inicial al 0,70 % en 2024, el 0,80 % en 2025 y el 0,90 % en 2026, alcanzando el 1 % en 2027. Posteriormente continuará su senda progresiva hacia el 1,10 % en 2028 y el 1,20 % en 2029, nivel en el que se mantendrá estable hasta 2050 [BOE]. Presentar la fecha de 2027 como un hito aislado de recorte salarial ignora que la medida forma parte de un diseño normativo con décadas de proyección.
El impacto sobre el coste laboral de la empresa
El esfuerzo del incremento no recae de forma exclusiva sobre el trabajador. En 2027, del 1 % total del MEI, la empresa asumirá un 0,83 % [BOE], lo que traslada parte de la reforma al coste laboral global. Cuando aumenta la carga sobre la contratación, las empresas reaccionan de forma diversa según su sector, nivel de salarios y entorno económico: algunas absorben el margen, otras trasladan el coste a precios, lo compensan con productividad o ajustan sus previsiones de plantilla. La dinámica laboral es compleja y no admite análisis simplificados.
El coste de trabajar es mucho mayor que el salario
Los datos del Instituto Nacional de Estadística permiten situar la cotización en su contexto económico real. En 2025, el coste laboral bruto medio por trabajador en España fue de 38.748,94 euros anuales, mientras que el salario bruto medio se situó en 28.410,78 euros. Por su parte, las cotizaciones obligatorias a la Seguridad Social alcanzaron los 9.354,87 euros por trabajador, representando el 24,1 % del coste laboral bruto [INE].
Estas cifras demuestran que el debate sobre el MEI forma parte de una estructura más amplia sobre la financiación del trabajo en España, donde coexisten el salario percibido por el empleado, el coste total soportado por la empresa y la aportación destinada al mantenimiento de los servicios y prestaciones públicas.
El equilibrio entre generaciones
El propio concepto de equidad intergeneracional introduce una dimensión que supera el mero cálculo contable. El trabajador actual contribuye a financiar las prestaciones de quienes están jubilados mientras confía en que las futuras generaciones sostengan su propia pensión. Este modelo plantea dudas razonables en todas las partes: los trabajadores jóvenes cuestionan el esfuerzo exigido ante la incertidumbre sobre las condiciones de su retiro futuro, mientras que quienes se acercan a la jubilación o ya la disfrutan defienden el derecho acumulado tras décadas de cotización.
Sostenibilidad y herramientas complementarias
España no debate únicamente un ajuste del 0,17 % en la cotización, sino la fórmula para garantizar la viabilidad del modelo público de pensiones ante el reto demográfico. El MEI constituye una herramienta de apoyo, pero no resuelve por sí solo los desafíos estructurales vinculados a la productividad, el empleo, la demografía o los ingresos públicos.
En paralelo, convive con otros ajustes como la cotización adicional de solidaridad para salarios que superan la base máxima, cuya implantación progresiva hasta 2045 fijará en 2027 tipos del 1,38 %, 1,50 % y 1,75 % según el tramo de retribución [BOE]. La existencia de diferentes tramos exige evitar análisis homogéneos sobre el impacto real en los trabajadores.
El trasfondo del debate
Más allá del desglose que cada mes figura en la nómina, las pequeñas variaciones porcentuales adquieren relevancia al multiplicarse por millones de cotizantes a lo largo del tiempo. El incremento del MEI refleja la decisión de reservar una fracción de los ingresos actuales del trabajo para atender obligaciones futuras, un compromiso cuya sostenibilidad y reparto entre empresas, trabajadores y fondos públicos requiere una valoración rigurosa basada en datos objetivos.
Fuentes oficiales citadas
- BOE — Real Decreto-ley 2/2023: calendario legal del Mecanismo de Equidad Intergeneracional(https://www.boe.es/eli/es/rdl/2023/03/16/2)
- Seguridad Social — Información oficial sobre el MEI (https://www.seg-social.es)
- INE — Encuesta Anual de Coste Laboral 2025 (https://www.ine.es)
- BOE — Cotización adicional de solidaridad (https://www.boe.es/buscar/act.php?id=BOE-A-2015-11724)