España afronta el invierno 2026-2027 con más capacidad aérea desde Alemania mientras el mercado alemán reduce su oferta total. El verdadero desafío no está en llenar aviones, sino en convertir esa capacidad en estancias, gasto, actividad y vida económica más allá del verano.
Por Ehab Soltan
HoyLunes – Hay cifras que parecen contar una historia completa cuando, en realidad, apenas anuncian su comienzo.
Para la temporada de invierno 2026-2027, las aerolíneas han programado 5,4 millones de plazas desde Alemania hacia España, un 3,3 % más que en la temporada baja anterior. España mantiene así su posición como principal destino internacional desde el mercado alemán, incluso en un contexto en el que la capacidad aérea total de los aeropuertos alemanes se reduce un 1,3 %.
Pero una plaza aérea todavía no es un viajero: es una posibilidad.
Una plaza programada tampoco garantiza que alguien termine ocupándola ni que ese viaje se traduzca en más noches, mayor gasto o una actividad económica real para el destino.
Ahí empieza la verdadera cuestión.
Mientras España gana capacidad aérea, el mercado del que procede esa oferta experimenta una profunda transformación. Alemania no está simplemente aumentando o reduciendo aviones: está reajustando su mapa de conectividad y sus prioridades.
El dato, por tanto, merece ser leído más allá de la cifra.
Alemania ajusta su mapa aéreo
La programación prevista para este invierno muestra movimientos desiguales según los mercados.
La capacidad total de salida desde Alemania se sitúa en torno a los 47,95 millones de plazas, frente a los 48,56 millones de la temporada anterior. La reducción se concentra especialmente en los vuelos domésticos, mientras la capacidad internacional se mantiene prácticamente estable. España, con 5,4 millones de plazas programadas, conserva el primer puesto entre los destinos internacionales.
No todos los destinos evolucionan de la misma manera. Turquía aumenta su capacidad, mientras el Reino Unido pierde plazas. Marruecos y Portugal también registran incrementos.
Las aerolíneas están reasignando plazas en un contexto de cambios en la demanda y reajuste de los mercados internacionales.
Incluso dentro de Alemania aparecen estrategias divergentes entre compañías. La programación de Ryanair se reduce, mientras Eurowings y Condor aumentan su capacidad respecto a la temporada baja anterior.
La lectura más interesante no es que Alemania esté perdiendo interés por viajar. Los datos disponibles apuntan a un escenario más complejo: la demanda alemana mantiene su fortaleza, pero está cambiando de ritmo y de forma.
En 2025, España recibió más de 12 millones de turistas procedentes de Alemania, que representaron el 12,4 % del total de visitantes internacionales. El mercado alemán ocupó el segundo lugar por gasto turístico, con una media de 1.317 euros por persona y 170 euros diarios, registrando una estancia media de 7,8 noches.
En los ocho primeros meses de 2026, Alemania aportó más de 8,2 millones de turistas a España, un 0,3 % más que en el mismo periodo del año anterior. Solo en agosto llegaron 1,36 millones, lo que supuso un incremento del 4,5 %.
España parte de una posición favorable, pero esa inercia no garantiza por sí misma que cada nuevo asiento genere el máximo valor posible.
Ganar asientos para ganar valor
Una secuencia sencilla permite entender la dimensión del desafío:
- Un asiento puede convertirse en un pasajero.
- El pasajero puede convertirse en una estancia.
- La estancia puede convertirse en gasto.
- El gasto puede convertirse en empleo y actividad local.
Cada paso de esa cadena requiere condiciones concretas. El valor económico de la visita depende, en buena medida, de lo que ocurre tras el aterrizaje.
El turista puede alojarse más o menos noches; puede permanecer en los circuitos tradicionales o desplazarse hacia el interior; puede concentrar su presupuesto en alojamiento y restauración o distribuirlo entre cultura, comercio, naturaleza, patrimonio y experiencias.
Sin una estrategia clara, los visitantes se concentran en los mismos enclaves de siempre, las estancias se acortan y buena parte del gasto permanece encorsetada en los productos turísticos habituales.
Por eso, celebrar un aumento de capacidad aérea es comprensible. Confundirlo con un incremento automático del impacto económico sería un error.
El avión traslada personas. Corresponde al territorio lograr que esas personas encuentren razones sólidas para quedarse, desplazarse, consumir y regresar.
El invierno exige otro producto
España conoce bien la dinámica del verano. Sol, playa, vacaciones prolongadas y grandes concentraciones de visitantes han sustentado durante décadas su posición internacional.
El invierno exige un enfoque distinto. No se trata de reproducir agosto en enero, sino de ofrecer una propuesta diferente.
En temporada baja, la respuesta pasa por otros atractivos:
- Una ciudad que se convierte en argumento de viaje.
- Una gastronomía que define la experiencia.
- Un patrimonio cultural que justifica una escapada.
- Una ruta que transforma una conexión aérea en un recorrido por el territorio.
- Una experiencia de naturaleza que aporta motivos para viajar fuera de los meses estivales.
El mercado alemán envía señales claras al respecto. Para el verano de 2026, España registraba un 34 % de consideración entre los destinos analizados y lideraba la intención de viaje con un 13,3 %.
La cuestión radica en convertir ese interés en flujos constantes durante los periodos en los que el destino necesita mayor dinamismo. No todos los territorios deben ofrecer lo mismo; lo crucial es que cada uno defina su propuesta cuando el calendario deja de favorecerle.
El aeropuerto como decisión territorial
Una ruta aérea no conecta únicamente dos aeropuertos: conecta economías.
La llegada de un vuelo abre posibilidades para hoteles, restaurantes, comercios, museos, empresas de actividades, transportes y profesionales vinculados directa o indirectamente al turismo.
Sin embargo, también puede evidenciar debilidades. Si el visitante aterriza y encuentra un destino diseñado exclusivamente para la temporada de verano, la conectividad existirá sin que haya una verdadera estrategia de desestacionalización.
Por ello, una mayor conectividad exige una lectura territorial profunda:
- ¿Dónde pernoctará el visitante?
- ¿Qué municipios puede descubrir?
- ¿Qué experiencias estarán operativas?
- ¿Qué oferta funciona en noviembre, diciembre, enero o febrero?
- ¿Qué tejido comercial y productivo local se beneficia de ese flujo?
La conectividad no termina en la pista de aterrizaje: empieza allí.
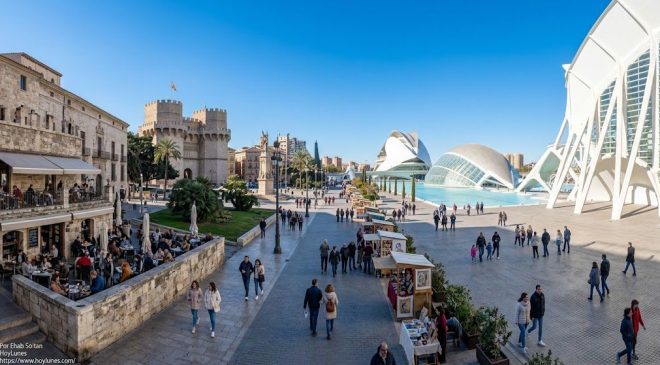
El caso de Valencia: de la conexión a la experiencia
La Comunitat Valenciana ofrece un modelo ilustrativo para observar esta dinámica.
El Aeropuerto de Valencia registró 1.178.277 pasajeros en mayo de 2026, un 11,8 % más que el año anterior. El tráfico internacional creció un 15,3 %, alcanzando los 906.946 viajeros. Alemania se situó como el tercer mercado internacional en volumen, con 94.938 pasajeros en ese único mes.
Estas cifras confirman que la conexión entre Alemania y Valencia responde a una realidad turística consolidada. El reto es lo que ocurre a continuación.
Valencia dispone de la capacidad necesaria para articular productos ajenos a la dependencia estacional: patrimonio, gastronomía, arquitectura, cultura, espacios naturales, turismo urbano y vivencias ligadas al entorno.
La propuesta no concluye en la habitación del hotel. El visitante que aterriza desde Alemania puede limitar su viaje a la ciudad o extenderlo hacia la comarca, el patrimonio de interior, la tradición gastronómica local o la agenda cultural del territorio. Ahí es donde la conectividad aérea alcanza su auténtico rendimiento.
Del recuento de visitantes al impacto territorial
Durante décadas, la conversación turística ha girado en torno a un único indicador: el número de visitantes. Es una métrica útil, pero insuficiente.
Un destino que únicamente cuantifica llegadas puede celebrar récords sin resolver la acusada estacionalidad de su economía. Del mismo modo, un destino que solo mide el gasto total puede crecer globalmente sin corregir la concentración geográfica de sus beneficios.
Resulta imprescindible ampliar el análisis:
- ¿Dónde se aloja el visitante?
- ¿Cuánto tiempo prolonga su estancia?
- ¿En qué sectores invierte su presupuesto?
- ¿Qué municipios visita?
- ¿Qué empresas locales se benefician?
- ¿Qué actividades mantienen su pulso fuera de la temporada alta?
La competencia entre destinos ya no se reduce a lograr que alguien llegue. El verdadero reto reside en ofrecer razones para explorar, permanecer y regresar, garantizando que el valor generado se distribuya de forma equilibrada en el territorio.
La oportunidad tras el despegue
El mercado alemán continuará siendo estratégico para España. Existe un vínculo construido durante décadas, una posición competitiva sólida y una intención de viaje elevada.
No obstante, los datos de 2025 contienen una llamada de atención: el número de turistas aumentó un 0,65 % y el gasto nominal creció un 2 %, pero las pernoctaciones hoteleras descendieron un 3,4 %, situando la estancia media en 7,8 noches.
Un avión lleno es una excelente noticia para una aerolínea; para un destino, es solo el comienzo de una oportunidad.
No basta con atraer más volumen de personas. Importa el tipo de viaje que realizan, la duración de su estancia y el modo en que se distribuye su actividad.
España dispone de una capacidad aérea notable para el invierno 2026-2027. La clave estriba en el uso que haga de ella: puede limitarse a constatar el incremento de plazas programadas o puede interpretar esa oferta como una oportunidad para consolidar una propuesta turística articulada para todo el año.
Una propuesta capaz de dialogar con el viajero alemán en cualquier época, conectar ciudades con sus entornos y poner en valor la cultura, la gastronomía, la naturaleza y el patrimonio.
La oportunidad no se agota en el asiento que despega desde Alemania: reside en todo lo que ocurre después de que el avión toca tierra.
La asignatura pendiente
La cifra de 5,4 millones de plazas hacia España es significativa, al igual que el crecimiento del 3,3 %. Sin embargo, ninguna de las dos responde por sí sola a la cuestión de fondo: ¿qué uso dará España a esa capacidad?
El éxito no debería medirse en volumen de pasajeros, sino en pernoctaciones, gasto, dinamización territorial, empleo y reducción de la brecha estacional.
Alemania despliega la conectividad; a España le corresponde transformarla en valor.
Esta labor no atañe en exclusiva a las aerolíneas o a las grandes marcas turísticas. Incumbe también a municipios, empresas, espacios culturales, establecimientos hosteleros y comarcas que aspiran a integrarse de forma activa en la economía del visitante.
Una ruta aérea no marca el final de una estrategia turística: es la herramienta para desarrollarla. Un avión lleno es una excelente noticia para una aerolínea; para un destino, es solo el comienzo de una oportunidad.