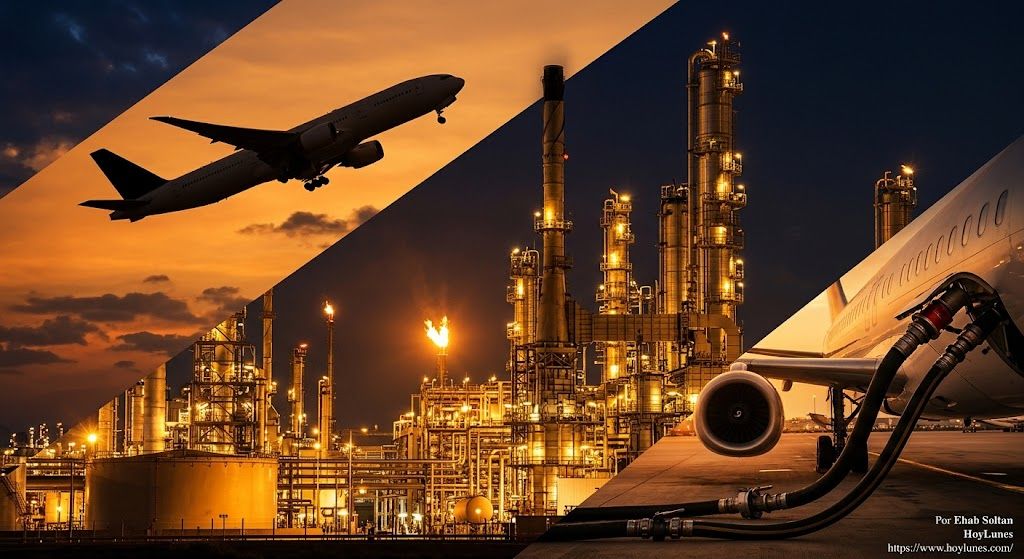
La volatilidad del mercado energético no solo impacta las finanzas de las aerolíneas; redefine silenciosamente nuestras rutas, la viabilidad del turismo y el modo en que el continente europeo se encadena a la geopolítica del petróleo.
Por Ehab Soltan
HoyLunes — Existen costes que se declaran con total transparencia en un recibo de compra, mientras que otros operan desde las sombras, alterando silenciosamente cada una de nuestras decisiones cotidianas antes de que nos demos cuenta. El queroseno que alimenta los reactores de la aviación comercial perteneció durante mucho tiempo a ese primer grupo: constituía un renglón contable crucial para la dirección financiera de cualquier aerolínea, pero rara vez cruzaba el pensamiento de un viajero al reservar su asiento. Sin embargo, cuando la cotización del combustible de aviación sufre una sacudida lo suficientemente profunda, deja de ser una simple preocupación de despacho corporativo para propagarse en cadena por el tejido económico global, hasta terminar impactando, de una forma u otra, en el bolsillo del pasajero.
Las cuentas de resultados correspondientes al tercer trimestre presentadas por los cuatro gigantes del transporte aéreo estadounidense dibujan un escenario imposible de obviar. United Airlines, American Airlines, Delta Air Lines y Southwest Airlines registraron un gasto conjunto en combustible de 15.981 millones de dólares, una cifra vertiginosa si se compara con los 9.665 millones contabilizados en el mismo periodo del año anterior. Este incremento de 6.316 millones de dólares representa un salto del 65,4% que, si bien responde a una combinación de fluctuaciones en el precio del crudo, variaciones en la intensidad del consumo operacional y ajustes de contabilidad, revela por sí solo la inmensa presión financiera que soporta una industria históricamente habituada a desenvolverse en márgenes de beneficio extremadamente estrechos.
Sin embargo, el verdadero análisis analítico se despliega precisamente al ir más allá de la fría estadística.
La factura invisible: cómo el viajero asume el coste sin verlo en la tarifa
Frente al encarecimiento desmedido de sus costes operativos, la reacción más lógica de una compañía aérea parecería consistir en trasladar esa diferencia directamente al precio final del billete. No obstante, la aviación comercial responde a una dinámica demasiado compleja como para admitir soluciones tan lineales. Aplicar un alza desmedida en las tarifas corre el riesgo de enfriar drásticamente la demanda; recortar la oferta de vuelos puede erosionar la facturación global; sostener enlaces deficitarios carcome la rentabilidad; y retirar capacidad de mercados específicos puede desarticular la conectividad de regiones enteras.
Debido a esta delicada filigrana, el impacto del combustible caro jamás adopta una vía única.
Sus efectos pueden cristalizar en un billete más costoso, pero también en una drástica reducción de frecuencias semanales, en la cancelación definitiva de una ruta, en la obligación de aceptar escalas adicionales o en una brecha cada vez mayor entre la tarifa base y el importe total tras añadir servicios auxiliares. Del mismo modo, suele traducirse en una estrategia comercial más agresiva en la venta de extras —convirtiendo en prestaciones de pago aquellos detalles que antes se daban por descontados— o en un escrutinio implacable para conservar únicamente los trayectos con rentabilidad garantizada.
Así pues, el usuario de la aviación termina sufragando la factura del combustible incluso en aquellos escenarios donde el incremento no se muestra de forma explícita en la pantalla del proceso de compra.
La propia Asociación Internacional de Transporte Aéreo (IATA) calcula que el combustible pasará a representar en 2026 un 31,4% de los costes operativos totales de las aerolíneas, superando sensiblemente el 25,4% registrado el año previo. En paralelo, aunque la organización prevé que la facturación global del sector continúe creciendo, pronostica que el beneficio neto global de la industria caerá hasta situarse cerca de los 23.000 millones de dólares, lo que equivale a un escaso margen neto del 2%.
Nos encontramos ante una paradoja de gran calado: las compañías aéreas pueden marcar récords de facturación y, simultáneamente, verse acorraladas por un entorno de máxima asfixia financiera.
La red global al descubierto: la compleja cadena física que sostiene cada despegue
Esta coyuntura nos fuerza a contemplar el transporte aéreo desde una perspectiva mucho más amplia e integral. Un avión de pasajeros no es simplemente un vehículo tecnológico que quema queroseno para unir dos ciudades. En realidad, constituye la última pieza visible de una intrincada y vasta cadena logística en la que intervienen refinerías, terminales portuarias, oleoductos, rutas marítimas estratégicas, infraestructuras aeroportuarias, constructores aeronáuticos, corporaciones energéticas, mercados financieros y decisiones políticas globales capaces de desencadenar ondas de choque a miles de kilómetros de distancia.
La tensión energética desatada en 2026 ha puesto de manifiesto la extrema fragilidad de esta interdependencia global.
De acuerdo con los datos analizados por la IATA, el estrecho de Ormuz canalizaba en condiciones de estabilidad cerca de 470.000 barriles diarios de combustible para la aviación, lo que representaba aproximadamente el 23% de las exportaciones mundiales de jet fuel. De ese flujo vital procedente del Golfo Pérsico, Europa absorbía cerca del 80%, un volumen que satisfacía alrededor del 40% de todas sus importaciones continentales de dicho carburante. A esta ajustada ecuación se suma que la cotización del combustible de aviación llegó casi a duplicarse desde finales de febrero.
De la noche a la mañana, un angosto paso marítimo que a ojos de la ciudadanía europea podía parecer una geografía distante adquiere un peso determinante en su vida cotidiana.
El problema trasciende la mera cotización de la energía.
Está directamente conectado con la posibilidad física de mantener los aviones en el aire.
Y en el reverso de esa posibilidad operacional se articulan el turismo internacional, las dinámicas de los viajes de negocios, los reencuentros familiares, el transporte aéreo de mercancías, las cadenas globales de suministro y el dinamismo económico de infinidad de ciudades cuyo desarrollo depende por completo de sus enlaces con el exterior.
La vulnerabilidad compartida: el entramado estratégico entre Europa y el Golfo
A lo largo de las últimas décadas, la mirada europea ha tendido a encasillar al Golfo Pérsico como un simple proveedor de recursos energéticos, una visión simplista que resulta del todo insuficiente para ponderar su rol actual.
Naciones como Qatar, Arabia Saudí o los Emiratos Árabes Unidos han vertebrado una arquitectura internacional en la que la energía, el transporte aéreo, las grandes inversiones, la logística y la conectividad global operan de manera indisoluble. Sus aeropuertos internacionales y sus aerolíneas de bandera han sido piezas fundamentales para levantar algunas de las arterias de conexión más importantes entre Europa, Asia, África y los mercados emergentes.
La paradoja central de la presente crisis estriba en que las propias economías del Golfo padecen la desestabilización del sistema energético y aeronáutico que ellas mismas ayudan a sostener. Según las proyecciones de la IATA, los países del Golfo figuran entre las economías más expuestas al impacto directo de este shock energético, al tiempo que las severas restricciones impuestas sobre el espacio aéreo regional han golpeado de lleno a sus compañías aéreas, forzándolas a reorganizar itinerarios y alterar operaciones de forma masiva.
Este escenario introduce una lectura crucial que suele pasarse por alto cuando el debate se limita al precio del barril: la dependencia en materia de transporte y energía no es un vector unidireccional.
Si bien Europa requiere del flujo constante de energía y combustibles provenientes del Golfo, la región del Golfo necesita igualmente la plena operatividad de las redes internacionales que canalizan el tránsito continuo de personas, capitales, mercancías y conocimiento. La vulnerabilidad o la estabilidad de una parte del engranaje compromete de inmediato a la otra.
El pasajero ve el precio cuando compra el billete. La verdadera factura del viaje, sin embargo, empieza a liquidarse mucho antes de pisar el aeropuerto.
Ajustes entre bastidores: la búsqueda de eficiencia frente a costes desbocados
La capacidad de respuesta demostrada por las compañías del Golfo ante esta coyuntura añade un matiz de enorme interés al análisis estratégico.
El pasado mes de septiembre, el consejero delegado de Qatar Airways, Hamad Al-Khater, revelaba que la aerolínea no había repercutido en su totalidad el encarecimiento del combustible sobre el precio abonado por los clientes, optando por crear un comité técnico especializado dedicado en exclusiva a la optimización de procesos y a la eficiencia energética. Según sus propias cifras, el coste del jet fuel se había disparado cerca de un 90% desde el inicio de la crisis.
Esta postura resulta sumamente ilustrativa, ya que demuestra que una turbulencia de esta magnitud no se solventa con el recurso fácil de encarecer el billete. Las aerolíneas se ven obligadas a desplegar estrategias complejas: absorber parte del golpe financiero, extremar la eficiencia operativa, reevaluar la rentabilidad de sus rutas, proteger los mercados clave o diversificar sus fuentes de ingresos.
Cada grupo aeronáutico diseña su propia hoja de ruta para capear la tormenta.
Sin embargo, todas las compañías tropiezan con una misma verdad incontestable: antes de que un vuelo pueda convertirse en un itinerario de viaje, necesita consumir energía.
Y esa energía responde a una geografía y a unos condicionantes geopolíticos muy concretos.
El rediseño del mapa aéreo: la rentabilidad por encima del volumen
Durante años, la expansión de la globalización proyectó la falsa sensación de que viajar era una cuestión que obedecía casi en exclusiva a dinámicas comerciales de oferta y demanda. Si se detectaba interés por un destino, una compañía inauguraba la ruta; si el volumen de pasajeros crecía, el aeropuerto ampliaba sus instalaciones; si una ciudad aspiraba a captar visitantes, le bastaba con subvencionar o promover su conectividad aérea.
El shock energético de 2026 reintroduce en la ecuación una variable estructural que permanecía oculta.
La pregunta clave ya no se reduce a saber cuántos viajeros desean desplazarse entre dos puntos del planeta, sino a determinar cuánto cuesta mantener físicamente ese enlace aéreo y qué margen de beneficio queda tras cubrir la factura energética.
Este cambio de paradigma promete reconfigurar el mapa de las rutas aéreas de forma silenciosa pero profunda.
Las grandes arterias intercontinentales continuarán siendo estratégicas, pero las aerolíneas tendrán incentivos cada vez mayores para concentrar sus recursos únicamente en aquellos trayectos capaces de garantizar ingresos elevados. Habrá ciudades que preserven su conectividad gracias a su inmenso atractivo corporativo o turístico, mientras que otros destinos secundarios deberán competir de forma encarnizada para no perder sus vuelos directos. En este nuevo tablero, los aeropuertos regionales ganarán atractivo si permiten optimizar el esquema de una red global, las conexiones terrestres por carretera o tren se consolidarán como la prolongación natural del avión, y ciertas áreas geográficas tendrán que demostrar con cifras contundentes que la demanda que generan justifica el elevado coste de volar hasta ellas.
La aviación comercial del futuro se perfila, por tanto, no como una carrera por crecer a cualquier precio, sino como un ejercicio de precisión estratégica centrado en determinar dónde, cuándo y de qué manera resulta viable mantener conectada una ciudad con el resto del mundo.
La conectividad como pilar esencial de la experiencia turística
Para el ciudadano de a pie, el reflejo más evidente de esta crisis se manifestará en el coste del viaje, aunque las ramificaciones van mucho más lejos.
El turismo internacional se sostiene sobre un equilibrio enormemente sensible entre disponibilidad de tiempo, capacidad económica y accesibilidad física. Un encarecimiento moderado del pasaje aéreo tal vez no altere los planes de un viajero de rentas altas, pero puede ser determinante para que una familia decida cambiar de destino, recortar la estancia, desplazar sus vacaciones a la temporada baja o decantarse por un lugar de veraneo más próximo a su residencia.
Es así como la factura energética termina dictando algo tan aparentemente alejado de la geopolítica como la elección de nuestras vacaciones.
Un complejo hotelero puede renovar sus instalaciones, una ciudad puede desplegar una oferta cultural de primer nivel y la restauración local puede alcanzar la excelencia gastronómica. Sin embargo, si la logística para llegar a ese destino se vuelve prohibitiva o excesivamente compleja, todo ese esfuerzo acumulado pierde drásticamente su poder de atracción frente a otros competidores.
La conectividad aérea no es, en consecuencia, un mero servicio secundario o una infraestructura invisible ajena al viaje.
Es un componente fundamental e inseparable del propio producto turístico.
Seguridad económica y la brecha en la transición energética
Hay otra realidad incómoda que la presente coyuntura impide seguir soslayando.
Aunque el sector aeronáutico lleva años abanderando compromisos con la eficiencia operacional, la modernización de las flotas y la incorporación de combustibles sostenibles, la magnitud de esta crisis energética pone en evidencia el abismo que todavía separa las metas corporativas de la realidad del mercado. Las proyecciones de la IATA indican que la producción global de combustible de aviación sostenible (SAF) apenas alcanzará en 2026 un testimonial 0,8% de la demanda mundial de carburante, una cifra francamente alejada de los volúmenes masivos que la industria necesitaría para cumplir sus metas de descarbonización a largo plazo.
Por esta razón, el debate sobre la transición energética debe abandonar la esfera puramente ambiental para abordarse también como un asunto prioritario de seguridad económica.
Un sistema de transporte global que mantenga una dependencia absoluta de una fuente energética expuesta a crisis geopolíticas recurrentes continuará siendo intrínsecamente vulnerable, al margen de lo eficientes que puedan ser las turbinas de sus aeronaves.
La eficiencia tecnológica permite reducir el volumen de consumo.
Pero en ningún caso elimina la dependencia del recurso.
La verdadera dimensión del billete de avión
El análisis de los estados financieros de United, American, Delta y Southwest permite calibrar el impacto del problema desde la óptica del mercado norteamericano. Las dificultades operativas que atraviesan los operadores del Golfo lo reflejan desde la perspectiva del gran nodo de tránsito global. Europa, por su parte, encarará una posición de extrema fragilidad al conjugar una elevadísima demanda de movilidad internacional con una profunda dependencia de las importaciones de combustible.
Todos estos factores convergen en una misma historia compartida.
La cotización del combustible condiciona la salud financiera de la aerolínea; la empresa reajusta su estructura de costes; esa presión contable termina impactando en las tarifas y servicios; las nuevas tarifas alteran el comportamiento de los viajeros; esos hábitos modifican la viabilidad de las rutas; la revisión de rutas reconfigura la conectividad de los territorios; y la variación en la conectividad acaba transformando el turismo, el comercio y la riqueza de regiones enteras.
Un acontecimiento que arranca como una perturbación en los mercados energéticos globales puede terminar determinando una elección tan cotidiana como a dónde volaremos las próximas vacaciones.
Por ello, analizar el encarecimiento del queroseno no es hablar únicamente de aviones y aerolíneas.
Es analizar la arquitectura económica que permite que millones de personas y mercancías sigan circulando a diario por el planeta.
Durante décadas hemos asumido de forma natural que viajar consistía, sencillamente, en adquirir un billete por internet y acudir a la terminal de despegue. La crisis energética actual viene a recordarnos que detrás de ese gesto cotidiano, existe una infraestructura invisible, masiva y compleja: una trama de producción energética, refinerías, rutas marítimas, instalaciones aeroportuarias, grandes corporaciones, mercados de materias primas, acuerdos geopolíticos y territorios distantes que hacen posible que un avión pueda alzarse en el aire.
El pasajero descubre el importe del vuelo cuando paga su billete. La factura real del viaje, sin embargo, empieza a liquidarse mucho antes de pisar el aeropuerto.